Nach dem Rückgang von 2022 bis 2024 haben sich die Preise für Altbau-Zinshäuser 2025 seitwärts bewegt. Der Vervielfältiger liegt in der City bei rund 23 Jahresnettokaltmieten.
Grundlage und Methodik
Die Auswertung stützt sich auf die Berichte des Gutachterausschusses für Grundstückswerte in Berlin (GAA) der Jahre 2014 bis 2025; die Werte für 2025 stammen aus dem Immobilienmarktbericht 2025/2026. Dargestellt ist der normale Bauzustand bei Altbauten, also durchschnittlicher baulicher Unterhaltungszustand, übliche laufende Instandhaltung sowie Instandsetzung bzw. Modernisierung vor Jahrzehnten. Objekte in gutem Bauzustand sind wegen zu geringer Fallzahlen nicht gesondert ausgewiesen.
Ausgewertet werden zwei Objektkategorien, Mietwohnhäuser ohne Gewerbe und Wohn- und Geschäftshäuser, jeweils getrennt nach City und restlicher Stadt. Der Gutachterausschuss versteht unter City annähernd das Gebiet innerhalb des S-Bahn-Rings, abgegrenzt nach ganzen Ortsteilen; die restliche Stadt umfasst alle übrigen Ortsteile. Die Einteilung ist regional und sagt nichts über die Wohnlage (einfach bis sehr gut) aus.
Der aktuelle Bericht weist die Preise je m² wertrelevanter Geschossfläche (wGF) aus. Ich rechne sie mit dem Faktor 0,73 auf Wohnfläche um, damit die Reihe ab 2014 vergleichbar bleibt; mit diesem Faktor ergeben sich auch die Werte für 2024 der bisherigen Grafik. Der Bericht 2025/2026 nennt für Baujahre bis 1919 inzwischen rd. 72/100. Mit 0,72 lägen alle Preise je m² Wohnfläche um etwa 1,4 % höher.
Kaufpreise pro m² Wohnfläche
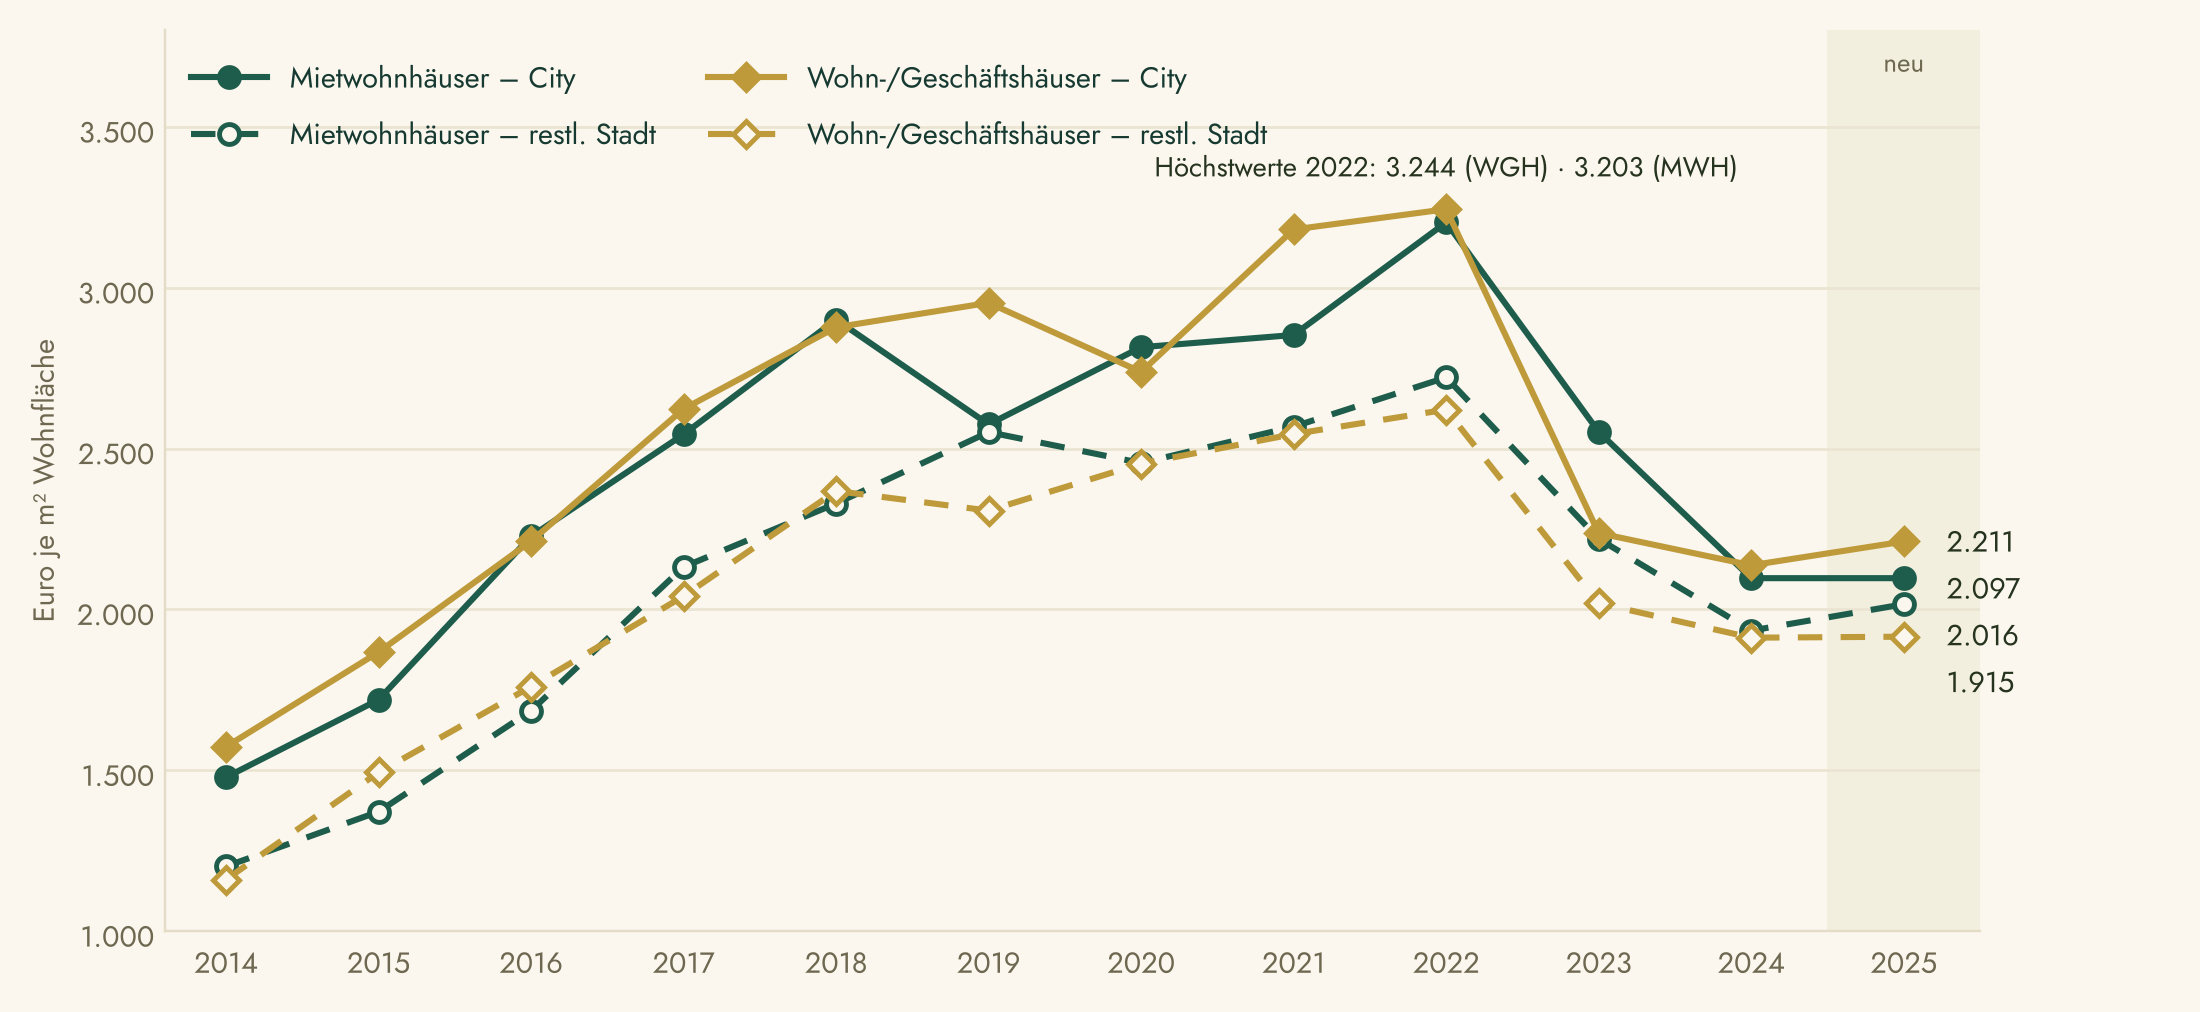
Die Abbildung zeigt den Preis je Quadratmeter Wohnfläche für beide Objektkategorien und beide Bereiche. Die City erzielt in allen Jahren höhere Preise als die restliche Stadt.
Beobachtungen und Erläuterungen
Wachstumsphase 2014–2022: In allen Kategorien stiegen die Preise bis 2022. Mietwohnhäuser in der City legten von rd. 1.478 €/m² auf den Höchststand von 3.203 €/m² zu (+117 %). Wohn- und Geschäftshäuser in der City erreichten 2022 mit 3.244 €/m² ihren Höchstwert.
Korrekturphase 2022–2024: Ausgelöst durch den starken Zinsanstieg fielen die Preise deutlich. Die Bauzinsen stiegen von 1,00 % Anfang 2022 auf 3,78 % Anfang 2023 und lagen Anfang 2024 bei 3,42 %, Anfang 2025 bei 3,15 % und Anfang 2026 bei 3,85 %. Bis 2024 sanken die Preise in der City um rd. 35 % (Mietwohnhäuser: 3.203 auf 2.097 €/m²; Wohn- und Geschäftshäuser: 3.244 auf 2.137 €/m²).
2025, Seitwärtsbewegung: Gegenüber 2024 blieben die Preise nahezu unverändert. Mietwohnhäuser City 2.097 €/m² (±0 %), restliche Stadt 2.016 €/m² (+4 %); Wohn- und Geschäftshäuser City 2.211 €/m² (+3 %), restliche Stadt 1.915 €/m² (±0 %). Gegenüber 2022 liegen die Preise damit 26 bis 35 % niedriger. In der City entspricht das Niveau etwa dem Jahr 2016: Wohn- und Geschäftshäuser lagen damals bei 2.212 €/m², Mietwohnhäuser bei 2.227 €/m². Die Fallzahlen 2025 (normaler Bauzustand): Mietwohnhäuser 36 City und 32 restliche Stadt, Wohn- und Geschäftshäuser 78 City und 54 restliche Stadt.
City gegenüber restlicher Stadt: 2022 lag der Aufschlag der City bei rd. 480 €/m² (+18 %) für Mietwohnhäuser und rd. 620 €/m² (+24 %) für Wohn- und Geschäftshäuser. 2025 beträgt er 81 €/m² (+4 %) bzw. 296 €/m² (+15 %). Bei Mietwohnhäusern hat sich der Abstand damit weitgehend geschlossen.
Vervielfältiger der Jahresnettokaltmiete
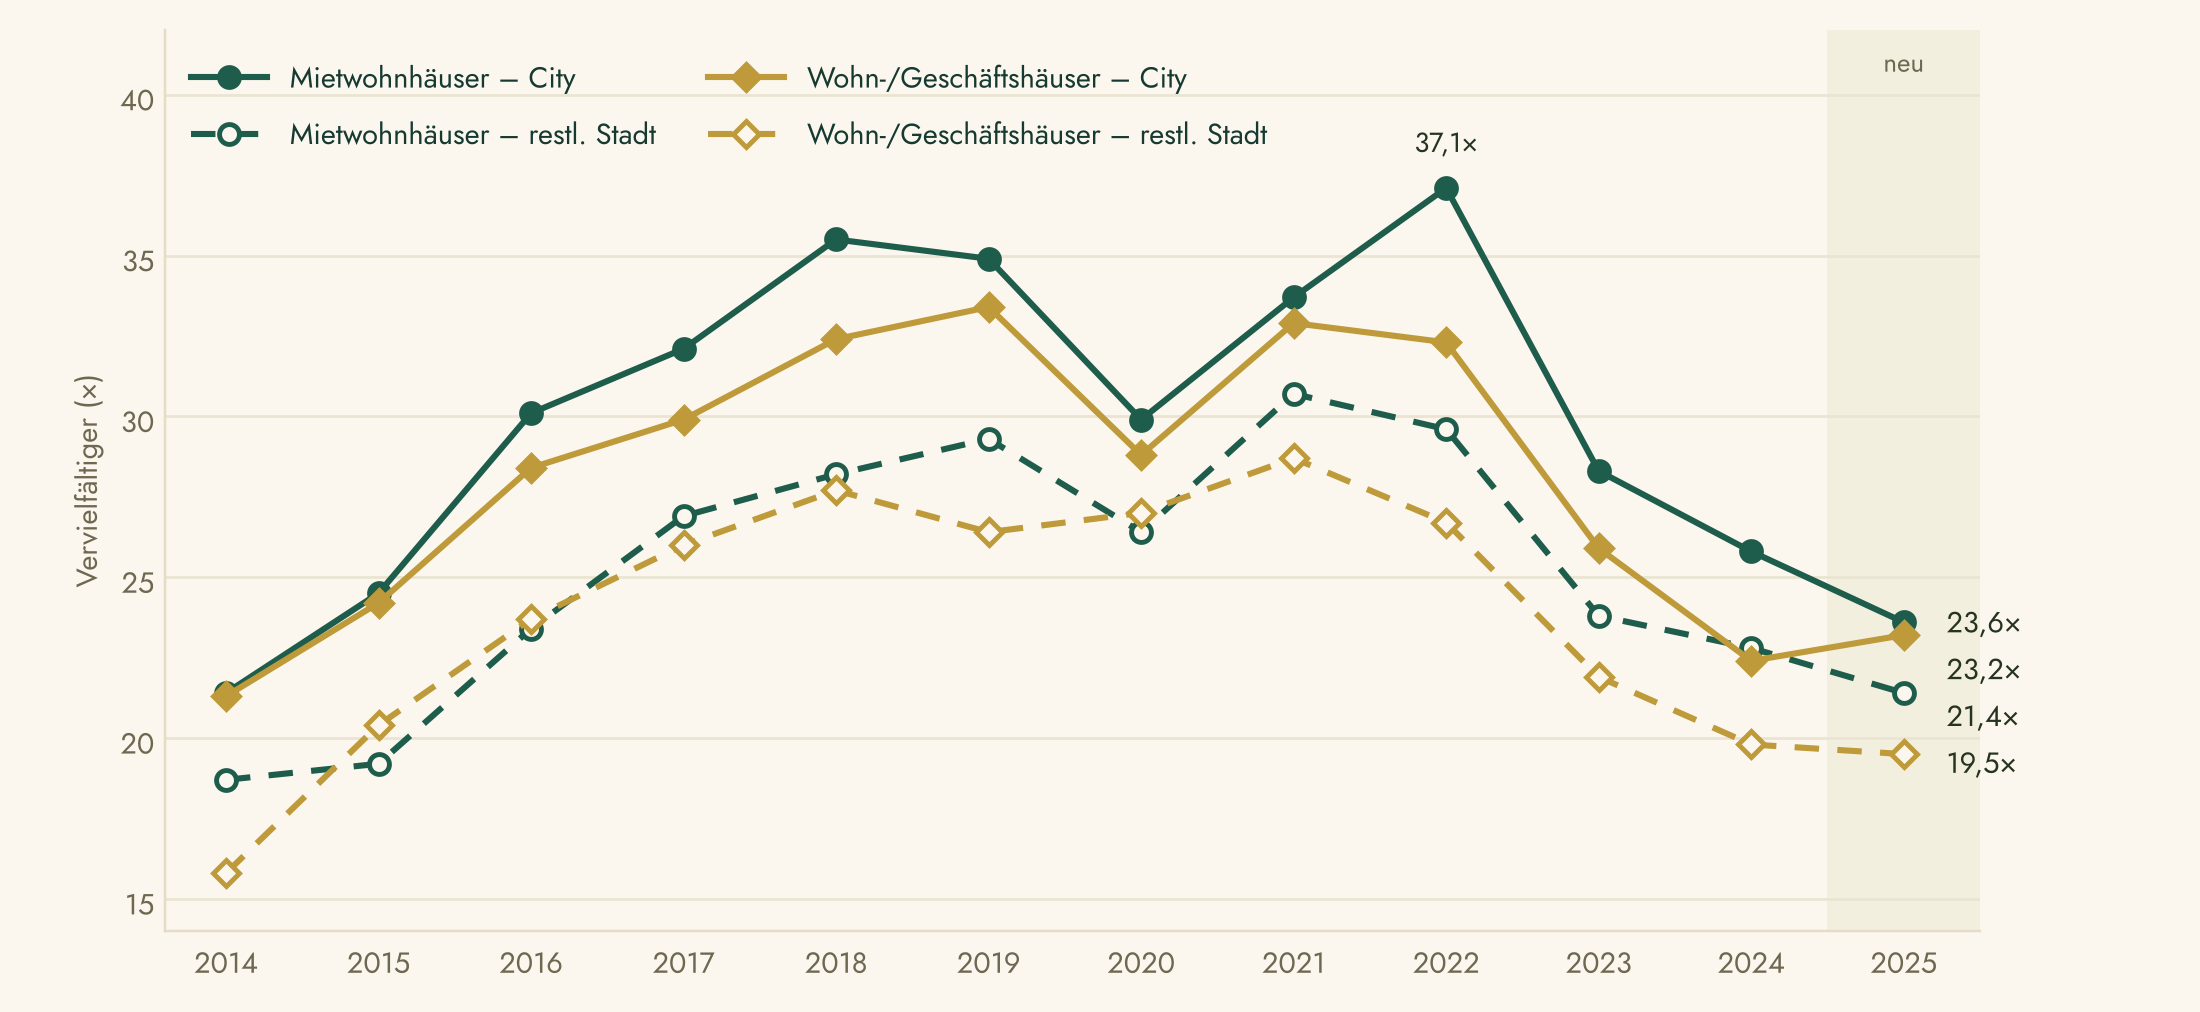
Der Vervielfältiger (Faktor) gibt an, das Wievielfache der Jahresnettokaltmiete als Kaufpreis gezahlt wurde. Ein höherer Vervielfältiger entspricht einer niedrigeren Anfangsrendite.
Beobachtungen und Erläuterungen
Höchstwert 2022: Mietwohnhäuser in der City erreichten mit 37,1 den höchsten Vervielfältiger. Das entspricht einer Brutto-Anfangsrendite von rd. 2,7 %. Das historisch niedrige Zinsniveau (0,75 bis 1,00 %) machte diese Bewertungen noch finanzierbar.
Rückgang 2022–2025: Der Vervielfältiger für Mietwohnhäuser City sank von 37,1 auf 23,6 (−36 %); die Brutto-Anfangsrendite stieg auf rd. 4,2 %. Er liegt damit unter dem Wert von 2015 (24,5). Für Wohn- und Geschäftshäuser City ging er von 32,3 (2022) auf 23,2 zurück (−28 %), nach 22,4 im Jahr 2024. In der restlichen Stadt liegen die Werte bei 21,4 (Mietwohnhäuser) und 19,5 (Wohn- und Geschäftshäuser).
Mietwohnhäuser City 2025: Der Preis je m² blieb gleich, der Vervielfältiger sank von 25,8 auf 23,6. Mögliche Ursachen sind höhere Mieten der verkauften Objekte oder eine andere Zusammensetzung der Stichprobe. Aus den Mittelwerten allein lässt sich das nicht belegen; bei 27 Fällen mit Vervielfältiger wirken einzelne Verkäufe stark.
City gegenüber restlicher Stadt: Die restliche Stadt hat durchgehend niedrigere Vervielfältiger. 2025 beträgt der Abstand 2,2 Punkte bei Mietwohnhäusern und 3,7 Punkte bei Wohn- und Geschäftshäusern; über die Jahre 2014 bis 2025 schwankt er zwischen 1,8 und 7,5 Punkten. Das deutet auf höhere Renditeerwartungen der Investoren außerhalb der City hin.
Ausblick 2026 (vorläufig)
Der Gutachterausschuss hat für das 1. Quartal und das 1. Halbjahr 2026 vorläufige Umsatzzahlen veröffentlicht. Diese gelten für alle Baujahre und das gesamte Stadtgebiet und sind mit den Abbildungen nicht unmittelbar vergleichbar.
| Teilmarkt | Kauffälle H1 2026 | Mittleres Preisniveau 1. Quartal 2026 | Mittleres Preisniveau 1. Halbjahr 2026 |
|---|---|---|---|
| Mietwohnhäuser (ohne Gewerbe) | 168 (−12 %) | −14 % | −4 % |
| Wohn- und Geschäftshäuser | 128 (−4 %) | −2 % | +1 % |
Veränderung gegenüber dem Vorjahreszeitraum. Mietwohnhäuser: mittlerer Kaufpreis je m²; Wohn- und Geschäftshäuser: je m² wGF. Quelle: GAA Berlin, Vorläufige Umsatzzahlen 1. Quartal 2026 (veröffentlicht 15.06.2026) und 1. Halbjahr 2026 (veröffentlicht 03.09.2026); berücksichtigt sind Kaufverträge, die dem Gutachterausschuss bis 10. Mai (1. Quartal) bzw. bis 15. August 2026 (1. Halbjahr) vorlagen.
Der Rückgang bei den Mietwohnhäusern fiel im 1. Halbjahr (−4 %) geringer aus als im 1. Quartal (−14 %). Der Gutachterausschuss weist selbst darauf hin, dass einzelne hochpreisige oder großflächige Objekte bei den geringen Fallzahlen den Durchschnitt stark beeinflussen können. Die Werte sind deshalb sachverständig zu bewerten.
Ausblick Winter 2026/27: Zinsen und Berliner Politik
Stand: 3. November 2026. Die Einschätzungen in diesem Abschnitt sind Spekulation. Belastbare Kaufpreisdaten für die Zeit nach der Wahl liegen frühestens Anfang 2027 vor.
Zinsen: Die Bauzinsen (10 Jahre Zinsbindung, Interhyp, jeweils zum 01.01.) lagen Anfang 2025 bei 3,15 % und Anfang 2026 bei 3,85 %. Im Oktober 2026 nennt Interhyp im Durchschnitt rd. 4,4 % (Update vom 15.10.2026), also rd. 0,5 Prozentpunkte mehr als zu Jahresbeginn. Die EZB hat den Leitzins im Juni und im September 2026 um je 0,25 Prozentpunkte erhöht. Je nach Anbieter und Beleihungsauslauf weichen die Werte ab: der Vergleichsrechner baufivergleich weist Ende Oktober 3,90 bis 4,33 % aus.
Politik: Bei der Abgeordnetenhauswahl am 20. September 2026 wurde Die Linke mit 25,7 % der Zweitstimmen erstmals stärkste Kraft, vor CDU (18,8 %), AfD (16,3 %), Grünen (14,3 %) und SPD (12,1 %) (vorläufiges Endergebnis, nach bpb). Nach Berichten von ZDFheute (Ende Oktober 2026) haben sich Linke, Grüne und SPD in Sondierungen auf die Vergesellschaftung großer Wohnungsbestände verständigt: rund 160.000 Wohnungen von Unternehmen mit mindestens 10.000 Wohnungen, Entschädigung höchstens 16 Mrd. €. Das Gesetz soll 2028 beschlossen werden und ein Jahr später in Kraft treten, vorbehaltlich einer Prüfung durch das Bundesverfassungsgericht. Ein Koalitionsvertrag liegt noch nicht vor. Zinshäuser privater Eigentümer unterhalb der 10.000-Wohnungen-Schwelle sind nach dem Stand der Sondierung nicht unmittelbar betroffen; Wirkungen entstehen eher indirekt über Finanzierung, Erwartungen und mögliche weitere Regulierung.
Stimmen aus dem Markt
Erwartungen, keine Primärdaten.
Verband deutscher Pfandbriefbanken (VDP), Jens Tolckmitt, 22.10.2026 (nach dpa): Entfielen Grundschulden bei einer Vergesellschaftung ersatzlos, wie es die Initiative „Deutsche Wohnen & Co. enteignen“ vorsieht, würde das die kostengünstige besicherte Immobilienfinanzierung treffen; Kreditnehmer müssten höhere Zinsen zahlen. Banken hielten sich schon jetzt zurück. Der VDP vertritt hier die Interessen der Kreditwirtschaft.
Blitz-Umfrage von Georg Ortner (Makler Service AG, 30.10.2026): 414 Immobilienprofis aus Deutschland, Österreich und der Schweiz; Auswahl und Erhebungszeitraum sind nicht dokumentiert. 87 % erwarten einen Rückzug von Kapital aus Berlin, 14 % halten eine tatsächliche Vergesellschaftung bis 2031 für wahrscheinlich. 56 % der befragten Berliner Makler berichten von konkreten Kundenreaktionen seit der Wahl; Kauf- und Anlageentscheidungen würden verschoben. Preiszahlen nennt die Umfrage nicht.
CBRE (Wohninvestmentmarkt Deutschland, 26.10.2026): Das Transaktionsvolumen von Januar bis September lag bundesweit bei knapp 5,9 Mrd. €, rd. 4 % unter dem Vorjahreszeitraum; im 3. Quartal rd. 2,3 Mrd. €. Die Spitzenrendite für Mehrfamilienhäuser in den Top-7-Städten stieg um 0,2 Prozentpunkte auf 3,59 %. Die Preisfindung bleibe schwierig, viele Verkaufsprozesse würden nachverhandelt, angepasst oder verschoben. Berlin bleibe der größte Wohninvestmentmarkt; die Vergesellschaftungsdebatte erhöhe den Prüfbedarf vor allem bei risikoaversen Investoren. Es handelt sich überwiegend um Portfoliogeschäfte, nicht um den Markt kleinerer Zinshäuser.
Handelsblatt (01.11.2026): Zitiert werden Marktteilnehmer zu großen Investoren: „Kapital ist scheu“ (Konstantin Lüttger, Newmark); manche Auslandsinvestoren erwarten ein Scheitern der Pläne und investieren weiter, andere sind verunsichert. Heimstaden zieht sich aus Berlin zurück. Ein allgemeiner Nachfrageeinbruch sei bisher nicht belegt. Dass Großeigentümer einzelne Wohnungen verkaufen und dadurch Preise drücken könnten, wird als Möglichkeit genannt, nicht als dokumentierter Trend.
IW Köln (Gutachten im Auftrag von Berliner Sparkasse, Berliner Volksbank, DKB und IBB, Juni 2026): Erwartet Investitionszurückhaltung bei Neubau und Bestand sowie Risikoprämien oder strengere Kreditvergabe der Banken. Preise quantifiziert die Studie nicht; Zinshäuser kleinerer Eigentümer werden nicht gesondert untersucht. Die Auftraggeber sind selbst Kreditgeber.
IHK Berlin/BFW (Umfrage vor der Wahl, wiedergegeben nach Börse Express, 24.10.2026): 37 % der befragten Unternehmen haben Investitionen zurückgestellt, betroffen sind u. a. 1.630 geplante Bestandskäufe.
GAA Berlin (vorläufige Umsatzzahlen 1. Halbjahr 2026, Stand 03.09.2026, vor der Wahl): Mietwohnhäuser 168 Kauffälle (−12 %), Geldumsatz 520,3 Mio. € (−19 %), mittleres Preisniveau −4 %; Wohn- und Geschäftshäuser 128 Kauffälle (−4 %), Geldumsatz 674,8 Mio. € (+17 %), Preisniveau +1 %. Zahlen für die Zeit nach der Wahl liegen noch nicht vor.
Zur Frage nach gezielten Abschlägen: Für Zinshäuser kleinerer Eigentümer habe ich keine belastbare Quelle gefunden, die Abschläge nach der Wahl belegt oder widerlegt. Im Portfoliosegment berichtet CBRE von häufigen Nachverhandlungen und Verschiebungen, das ist ein Hinweis auf Preisdruck. Die Umfrage von Ortner nennt abwartende Kunden. Beides spricht zunächst für weniger Umsatz und mehr Verhandlungsdruck auf Verkäufer; ob Verkäufer tatsächlich nachgeben, zeigen erst die Abschlüsse im 4. Quartal.
Einschätzung (spekulativ)
Zinsen wirken über den Renditeabstand. Als Rechenbeispiel: Ein Faktor von 21 entspricht einer Brutto-Anfangsrendite von rd. 4,8 %, rd. 0,9 Prozentpunkte über dem Bauzins von Anfang 2026 (3,85 %). Bliebe dieser Abstand bei 4,4 % Bauzins gleich, ergäbe sich eine Rendite von rd. 5,3 %, das entspricht einem Faktor von rd. 19 (−10 %). Das ist ein Rechenbeispiel und eine Obergrenze, keine Prognose: Mietsteigerungen, mehr Eigenkapital oder sinkende Zinserwartungen können den Effekt mindern.
Politik wirkt über Risikoprämie und Abwarten. Bis ein Gesetz beschlossen (geplant 2028) und verfassungsrechtlich geklärt ist, bleibt die Lage offen. Käufer können in dieser Zeit eine Prämie verlangen, Banken Berliner Objekte zurückhaltender finanzieren. Dagegen spricht, dass Zinshäuser kleiner Eigentümer von den Plänen nicht erfasst werden und die Mieten im Bestand weiter steigen könnten.
Verhalten: Üblicherweise sinkt zuerst der Umsatz, die Preise folgen zeitversetzt und selektiv. Verkäufer ohne Verkaufsdruck warten ab. Bei Verkaufsdruck, etwa durch Erbengemeinschaft, Refinanzierung oder Altersgründe, sind Abschläge eher durchsetzbar. Objekte mit Instandhaltungsstau oder schwieriger Finanzierbarkeit dürften stärker betroffen sein.
| Szenario (Annahmen, keine Prognose) | Zinsen / Politik | Preise in 12 Monaten |
|---|---|---|
| A: Seitwärts | Bauzins 4,2 bis 4,6 %; Sondierung ohne weitere Folgen für Zinshäuser | 0 bis −3 % (Trend 2026), Umsatz niedrig |
| B: Zinsanpassung | Bauzins über 4,5 %; Investoren halten den Renditeabstand | rechnerisch bis rd. −10 % |
| C: Politische Risikoprämie | Banken verteuern Berliner Kredite; Investoren weichen auf andere Städte aus | Abschläge über 10 % bei Berliner Objekten, Umsatz weiter niedrig |
Am plausibelsten erscheint mir eine Mischung aus A und B; C bleibt ein Risiko. Frühindikatoren sind die vorläufigen Jahreszahlen 2026 des Gutachterausschusses (Anfang 2027), die Zinsentwicklung, der Koalitionsvertrag und die Frage, ob der Bund Vergesellschaftungen der Länder gesetzlich begrenzt.
Fazit
Der Berliner Markt für Altbauten vor 1919 hat nach dem Boom 2014 bis 2022 eine deutliche Korrektur durchlaufen. Seit dem Höchststand 2022 liegen die Kaufpreise je m² Wohnfläche 26 bis 35 % niedriger, der Vervielfältiger in der City 28 bis 36 %. 2025 hat sich der Rückgang nicht fortgesetzt; die Preise bewegten sich in der City etwa auf dem Niveau von 2016. Die vorläufigen Zahlen für 2026 zeigen bei Mietwohnhäusern noch keine Erholung. Ausschlaggebend für die Korrektur war der Zinsanstieg: Die Bauzinsen stiegen von 0,75 % (2021) auf 3,78 % (2023), lagen Anfang 2024 bei 3,42 % und Anfang 2025 bei 3,15 %. Anfang 2026 betrugen sie wieder 3,85 %, im Oktober 2026 rd. 4,4 %. Zinsanstieg und politische Unsicherheit sprechen eher gegen eine rasche Erholung; belastbare Daten dazu liegen erst ab Anfang 2027 vor. Trotz der Korrektur liegen die Preise in der City weiterhin deutlich über dem Niveau von 2014 (Mietwohnhäuser City: 2.097 gegenüber 1.478 €/m², +42 %).
Stand: November 2026. Diese Auswertung gibt allgemeine Marktdaten wieder und ersetzt kein Wertgutachten eines öffentlich bestellten und vereidigten Sachverständigen.